Mudar de país envolve trabalho, moradia, documentos e uma nova rotina. Nesse processo, a relação fiscal com o Brasil pode ficar para depois. Anos mais tarde, surge a dúvida: “Moro no exterior e não fiz a saída fiscal. Como regularizar agora?”
O caminho depende do seu histórico. A data da mudança, o tempo de ausência, as declarações já entregues e os rendimentos recebidos ajudam a definir o procedimento adequado.
O ponto de partida é identificar quando você passou à condição de não residente. Depois, é necessário alinhar declarações, cadastros e pagamentos a essa realidade.
Saída fiscal: comunicação e declaração são documentos diferentes
A expressão “saída fiscal” costuma reunir duas obrigações:
- Comunicação de Saída Definitiva do País (CSDP): informa a mudança de condição fiscal à Receita Federal.
- Declaração de Saída Definitiva do País (DSDP): apresenta as informações fiscais referentes ao período em que você ainda era residente no Brasil no ano da transição.
Uma não substitui automaticamente a outra. A comunicação também não elimina declarações anteriores obrigatórias nem impostos devidos. A DSDP é preenchida no programa do Imposto de Renda do exercício correspondente. [1][2]
Sair do Brasil e tornar-se não residente são a mesma coisa?
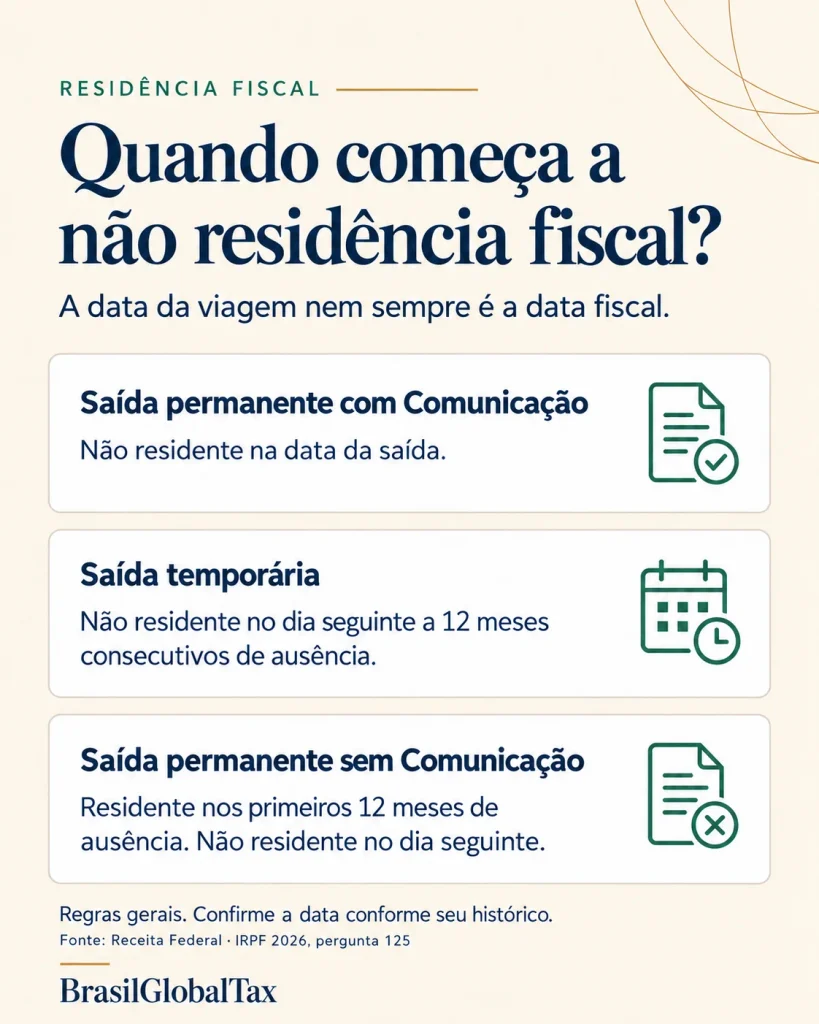
Nem sempre. É preciso distinguir a data da viagem da data relevante para a residência fiscal.
Na saída permanente devidamente formalizada, a condição de não residente pode começar na data da partida. Na saída temporária, ela começa no dia seguinte à conclusão de 12 meses consecutivos de ausência.
A falta da Comunicação também importa: segundo a Receita Federal, quem sai permanentemente sem apresentá-la é considerado residente durante os primeiros 12 meses consecutivos de ausência e não residente a partir do dia seguinte à conclusão desse período. [3]
Por isso, não é adequado escolher a data de saída apenas porque ela aparece em uma passagem aérea. Viagens de retorno, mudanças de intenção e documentos do país onde você mora precisam ser considerados na reconstrução do histórico.
A ausência da formalização não significa que você permaneça residente fiscal no Brasil indefinidamente. Também não autoriza tratar todos os anos no exterior da mesma maneira.
Como regularizar a saída fiscal depois de morar no exterior?
O procedimento varia conforme os prazos aplicáveis. As orientações da Receita Federal distinguem três situações. [6]
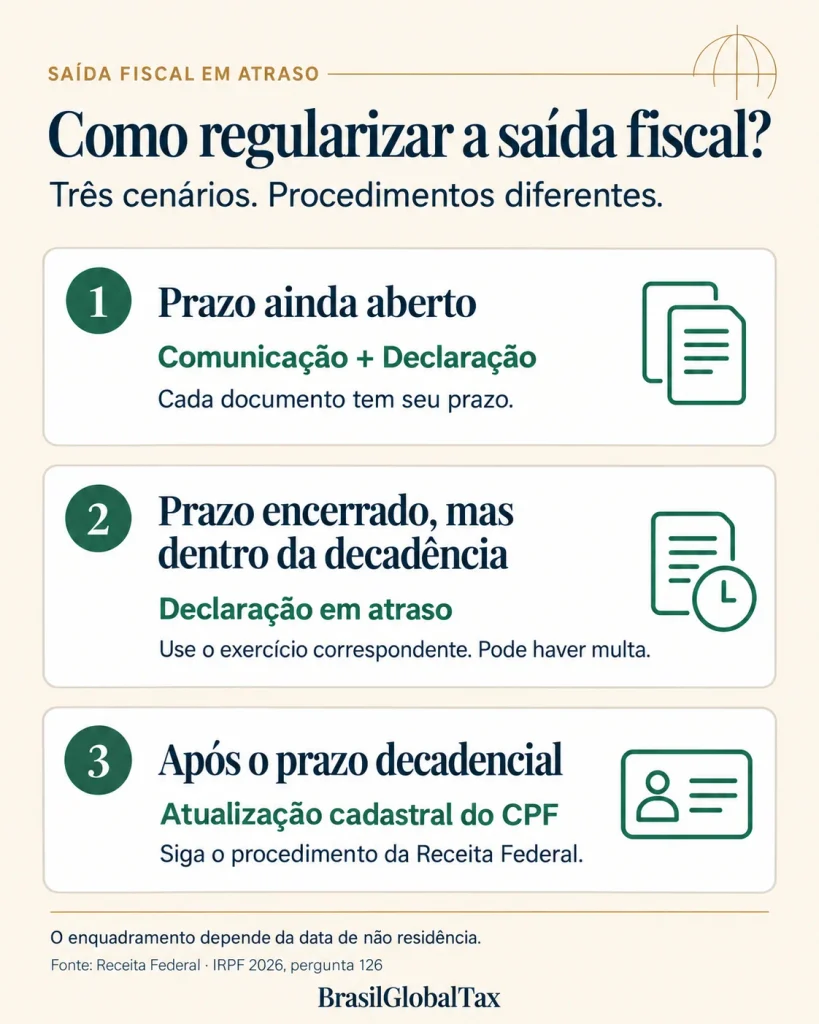
1. Os prazos de entrega ainda estão abertos
Nesse caso, é possível cumprir as obrigações dentro das respectivas janelas:
- A Comunicação deve ser enviada até o último dia de fevereiro do ano seguinte ao da saída ou da caracterização da não residência.
- A Declaração deve ser apresentada no prazo estabelecido para o exercício correspondente.
A data da Declaração deve ser conferida nas regras anuais. O calendário de um exercício não deve ser aplicado automaticamente aos seguintes. [1][2]
2. O prazo passou, mas ainda cabe a Declaração em atraso
Depois do encerramento da janela anual, o sistema não aceita a Comunicação fora do prazo. Se o caso ainda estiver dentro do prazo decadencial indicado pela Receita, a regularização ocorre pela DSDP correspondente ao período correto.
O prazo decadencial é descrito como cinco anos contados do primeiro dia do exercício seguinte ao da caracterização da saída. A contagem deve ser conferida antes de selecionar o programa e o ano da declaração. [4]
Não se deve usar uma saída no ano atual para substituir uma transição fiscal ocorrida anos antes.
3. A saída é antiga e o prazo decadencial já transcorreu
Para os casos abrangidos por essa orientação, a Receita prevê atualização cadastral do CPF, em vez da transmissão das declarações antigas. O canal indicado é cpf.residente.exterior@rfb.gov.br.
A documentação oficial inclui identificação com foto, selfie com o documento, formulário FCPF, comprovante de residência no exterior e declaração sobre a data da saída. Confira a lista vigente diretamente na Receita antes do envio. [1][6]
A atualização do CPF não deve ser interpretada como cancelamento automático de qualquer débito ou pendência. Obrigações de outros períodos e procedimentos já existentes precisam ser examinados separadamente.
Existe multa pela saída fiscal em atraso?
A entrega tardia da DSDP pode gerar multa. A orientação de 2026 informa multa mínima de R$ 165,74, com cálculo de 1% por mês-calendário ou fração sobre o imposto devido, limitado a 20%, observado o mínimo.
A multa pela entrega não substitui o imposto eventualmente devido nem seus acréscimos. [7]
Continuei declarando Imposto de Renda como residente. E agora?
Esse histórico precisa entrar na análise. Antes de retificar ou solicitar o cancelamento de declarações, organize:
- quais exercícios foram declarados;
- quais rendimentos e bens foram informados;
- quais impostos foram pagos;
- desde quando você vive no exterior;
- quais informações foram fornecidas às instituições brasileiras.
O objetivo é conferir a coerência entre os fatos e os documentos. Alterar uma declaração isoladamente pode afetar informações utilizadas em outros exercícios.
Se esse é o seu caso, veja a página Moro fora e não fiz minha saída fiscal e conheça o serviço de Saída Fiscal do Brasil.
Como ficam meus rendimentos no Brasil e no exterior?
A tributação depende da condição fiscal em cada período.
Quando a saída permanente não foi formalizada, a Receita distingue os primeiros 12 meses de ausência do período posterior. Durante o primeiro período, aplicam-se regras de residentes, inclusive para rendimentos do exterior. Após a caracterização da não residência, os rendimentos de fontes brasileiras passam a seguir as regras específicas de não residentes. [5]
Isso não significa uma alíquota única para todos os recebimentos. Aluguéis, investimentos e vendas de bens exigem análise conforme a operação.
Manter vínculos econômicos no Brasil também exige atenção aos cadastros. A Receita orienta que fontes pagadoras sejam informadas da condição de não residente. Essa providência pode envolver bancos, corretoras, empregadores e responsáveis por pagamentos de aluguel. [6]
Quais documentos organizar antes de começar?
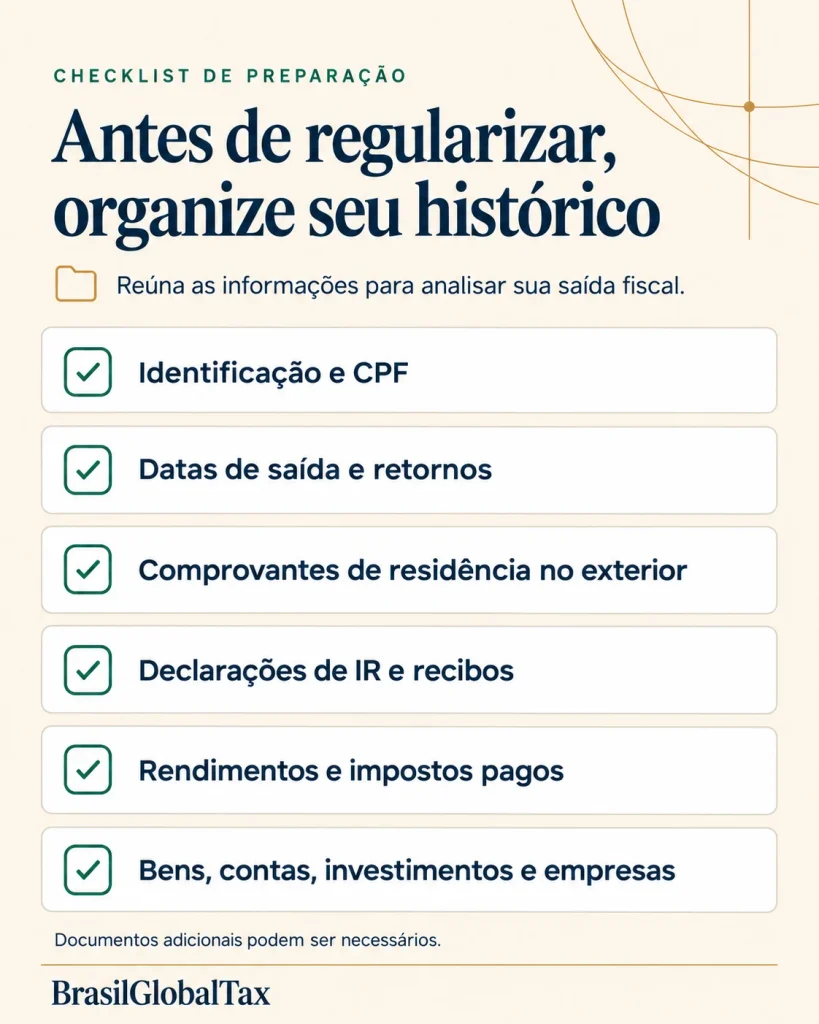
Monte uma pasta com:
- identificação e CPF;
- cronologia das saídas e retornos ao Brasil;
- comprovantes de residência e atividades no exterior;
- declarações brasileiras e recibos de entrega;
- comprovantes de rendimentos e impostos pagos;
- informações sobre bens, contas, investimentos e empresas;
- documentos fiscais do país onde você mora, quando pertinentes.
Esse levantamento ajuda a esclarecer o caso antes de qualquer transmissão. A lista de preparação não substitui os documentos exigidos pela Receita em cada procedimento.
Perguntas frequentes
Posso regularizar a saída fiscal mesmo depois de vários anos?
Pode haver um caminho de regularização, mas ele depende da data relevante e dos prazos. A orientação oficial prevê DSDP em atraso ou atualização cadastral para situações distintas. [4]
A Comunicação pode ser enviada a qualquer momento?
Não. Ela tem uma janela anual. Depois do prazo, é necessário avaliar o procedimento aplicável ao histórico. [4]
A Declaração de Saída resolve também as declarações anteriores?
A DSDP não afasta a entrega de declarações anteriores que eram obrigatórias nem o pagamento de impostos devidos. [2]
Preciso atualizar bancos e fontes pagadoras?
Sim. A Receita orienta a comunicação formal da condição de não residente às fontes pagadoras brasileiras, para aplicação do tratamento tributário correspondente. [6]
Organize sua relação fiscal com o Brasil
Se você já vive no exterior e ainda tem dúvidas sobre sua saída fiscal, a BrasilGlobalTax pode analisar a cronologia da mudança, as declarações apresentadas e os vínculos mantidos no Brasil.
A partir desse diagnóstico, definimos as providências adequadas ao seu caso, com orientação sobre a formalização e as obrigações relacionadas.
Fontes oficiais
- Receita Federal — Comunicar saída definitiva do país.
- Receita Federal — Como entregar a Declaração de Saída Definitiva do País.
- Receita Federal — Residente e Não Residente; Perguntas e Respostas IRPF 2026, pergunta 125.
- Receita Federal — Perguntas e Respostas IRPF 2026, pergunta 126.
- Receita Federal — Tributação do não residente.
- Receita Federal — Orientações para regularização fiscal de residentes no exterior, comunicação às fontes pagadoras.
- Receita Federal — Multa por Atraso; ver também a multa da DSDP nas orientações de regularização da fonte 6.